Sermaye Dağıtımının Mimarisi
Bütçe, bir kurumun ne yapmak istediğini söyleyen tatlı bir dilekçe değil, stratejinin hayatta kalmasını sağlayan acımasız bir matematik sözleşmesidir.
Bir şirketin stratejisi, yönetim kurulu odasındaki parlak ekranlarda ne kadar kusursuz görünürse görünsün, o stratejiyi destekleyecek doğru finansal kaynaklar ayrılmadığı sürece sadece bir hayalden ibarettir. Stratejik Kaynak Tahsisi ve Bütçeleme, sınırlı şirket sermayesinin, kurumun en büyük hedeflerine hizmet edecek şekilde milimetrik bir hassasiyetle dağıtılması işlemidir. Şirketlerin sonsuz parası veya zamanı yoktur; bu yüzden her finansal karar, başka bir fırsattan vazgeçmek anlamına gelir.
Tarlanın İhtiyaçları ve Çiftçinin Stratejisi
Bu karmaşık süreci anlamak için, bir çiftçinin elindeki sınırlı tohumları ve suyu koca bir tarlaya nasıl dağıtması gerektiğini düşünelim. Tarlanın bazı köşeleri çorak ve verimsizdir, bazı köşeleri ise son derece verimli ve bol güneş alan yerlerdir.
- Kötü Yönetim: Eğer çiftçi, tarlanın her köşesine eşit miktarda su dağıtırsa, verimsiz topraklar o değerli suyu sadece emer ve hiçbir şey üretmez. Verimli topraklar ise ihtiyaç duydukları ekstra suyu alamadıkları için potansiyellerinin altında ürün verir. Sonuç olarak hasat zayıf kalır ve kışın bütün köy açlıkla yüzleşir.
- Stratejik Yönetim: Usta bir çiftçi, suyu (sermayeyi) çorak toprağa dökmek yerine, en iyi ürün verecek olan verimli bölgelere odaklanır. Gerekirse verimsiz alanları tamamen terk eder ve tüm kaynaklarını stratejik bir hesaplamayla tek bir güçlü noktaya aktarır ki hasat devasa olsun. İşte bütçeleme, şirketlerin ellerindeki suyu doğru toprağa dökme sanatıdır.
Geleneksel Bütçeleme ve Tembellik Tuzağı
Çoğu şirket, bütçe yaparken Geleneksel Bütçeleme (Incremental Budgeting) yöntemini kullanır. Bu sistemde yöneticiler, geçen yılki harcamalarının üzerine enflasyon oranında küçük bir ekleme yaparak yeni yıl bütçesini talep ederler.
- Bu yaklaşım, çiftçinin tarlayı hiç kontrol etmeden "Geçen yıl buraya bir kova su dökmüştük, bu yıl bir buçuk kova dökelim" demesi gibidir.
- Eski, verimsiz projelerin veya artık şirkete fayda sağlamayan departmanların harcamaları sonsuza dek devam eder. Şirket içindeki "zombi masraflar" şişer ve hantallık başlar.
Sıfır Tabanlı Bütçeleme (Zero-Based Budgeting - ZBB)
Buna karşılık, en başarılı ve çevik şirketlerin kullandığı yöntem Sıfır Tabanlı Bütçeleme (ZBB) sistemidir. Bu sistemde geçmişin hiçbir önemi yoktur. Her yeni finansal yıl, bütçe tablosu tam bir "sıfır" ile başlar.
- Her bir departman yöneticisi, geçen yıl ne kadar harcadığına bakılmaksızın, istediği her bir kuruşun şirket stratejisine nasıl hizmet edeceğini matematiksel olarak ispatlamak zorundadır.
- Çiftçi metaforuna dönersek; çiftçi her sabah elinde su kovasıyla bekler ve tarlanın her bir bölgesine "Bugün bu suyu neden hak ediyorsun? Bana nasıl bir hasat vereceksin?" diye sorar.
- Gerekçesi sağlam olmayan hiçbir proje veya birim o bütçeyi alamaz. Bu yöntem son derece acımasız görünse de, atıl kaynakları anında tespit ederek yüksek büyüme vadeden projelere aktarılmasını sağlar.
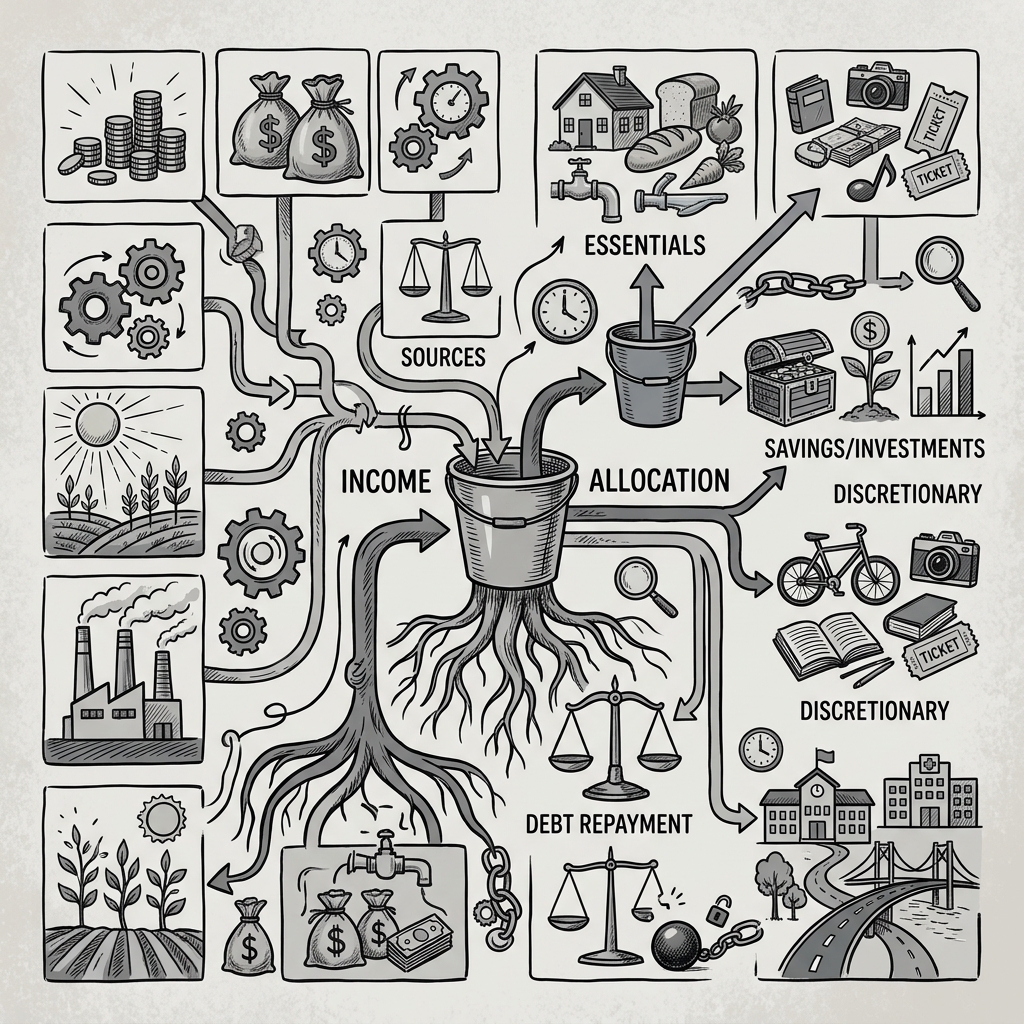
Sermaye Bütçesi ve Faaliyet Bütçesi Dengesi
Şirketlerin bütçeleri genellikle iki ana eksende yönetilir. Her iki eksen de farklı zaman dilimlerine ve amaçlara hizmet eder.
Faaliyet Bütçesi (Operating Budget)
Şirketin günlük olarak hayatta kalmasını sağlayan masraflardır. Tarlanın günlük sulanması, traktörün mazot parası veya çalışanların aylık maaşları bu kapsama girer. Faaliyet bütçesi, mevcut operasyonun tekerleklerinin dönmesini sağlar.
Sermaye Bütçesi (Capital Budgeting)
Bu, geleceğe yönelik devasa ve stratejik yatırımların yapıldığı bütçedir. Örneğin tarlaya yepyeni, devasa bir su kuyusu açmak veya milyonlarca dolarlık akıllı bir traktör satın almak sermaye bütçesinin konusudur.
- Bu projeler çok pahalıdır ve geri dönüşleri yıllar alır.
- Eğer şirket sermaye bütçesini yanlış bir projeye yatırırsa (Örneğin, suyu tamamen kurumuş bir bölgeye kuyu kazmak), Fırsat Maliyeti (Opportunity Cost) devreye girer. Yani o para, çok daha karlı olabilecek başka bir projeden çalınmış olur. Sermaye bütçelemesi, şirketlerin kaderini belirleyen en hayati kavşaktır.